Resposta rápida
O golpe da falsa corretora utiliza anúncios, ostentação, lives, grupos de mensagens e uma plataforma simulada para convencer a vítima a transferir dinheiro. O saldo pode crescer apenas na tela; quando chega o momento do saque, surgem bloqueios e cobranças inesperadas. A vítima deve interromper novos depósitos, preservar as provas, comunicar o banco e avaliar as medidas adequadas ao percurso dos valores.
Golpe da falsa corretora: uma fraude construída antes do primeiro depósito
O golpe da falsa corretora raramente começa com um pedido direto de dinheiro. Antes da transferência, existe uma etapa de preparação: o fraudador procura conquistar atenção, demonstrar autoridade e reduzir a desconfiança da vítima. Para isso, pode exibir carros de luxo, viagens, relógios caros, supostas operações lucrativas e depoimentos de pessoas que afirmam ter enriquecido com o mesmo método.
Essa sequência é mostrada no documentário Falsas corretoras: como funciona o golpe do investimento. O vídeo acompanha o caminho percorrido entre a promessa de renda extra e a dificuldade de retirar o dinheiro que aparece na tela da plataforma.
A ostentação não prova que alguém sabe investir. Em determinadas fraudes, ela funciona apenas como um recurso de persuasão. A vida luxuosa exibida nas redes sociais ocupa o lugar que deveria pertencer à verificação de documentos, autorizações, riscos e resultados reais.
A aparência técnica pode esconder uma operação inexistente
Depois de conquistar audiência, o suposto especialista costuma apresentar gráficos, expressões do mercado financeiro e transmissões ao vivo. Palavras como alavancagem, tendência, suporte, resistência e gerenciamento de risco são legítimas. O problema surge quando a linguagem técnica é usada para dar credibilidade a resultados inventados.
Uma conta de demonstração pode ser apresentada como se estivesse movimentando dinheiro verdadeiro. Também é possível que a própria plataforma falsa exiba operações inexistentes e saldos manipulados. Para a vítima, os números parecem comprovar que o investimento está dando certo. Na realidade, pode não existir qualquer ativo adquirido em seu nome.
O saldo exibido na tela, portanto, não basta para demonstrar a existência do patrimônio. É necessário verificar quem recebeu os recursos, em qual instituição eles estão custodiados, se o intermediário está autorizado e se as operações podem ser confirmadas por documentos independentes.
Do grupo de WhatsApp ao site que imita uma empresa verdadeira
O contato iniciado nas redes sociais frequentemente continua em grupos de WhatsApp ou Telegram. Nesses ambientes, mensagens de supostos investidores criam a impressão de aprovação coletiva. Alguns participantes podem fazer parte da própria fraude, publicando comprovantes, elogios e relatos de lucro para pressionar os recém-chegados.
Em seguida, a vítima recebe um link. A página pode apresentar logotipo, área do cliente, suporte, CNPJ e nome semelhantes aos de uma instituição real. A CVM alerta que fraudadores podem usar indevidamente nomes, documentos e registros de participantes legítimos. Por isso, encontrar um CNPJ verdadeiro numa página desconhecida não confirma que o site pertence à empresa mencionada.
É preciso consultar os canais oficiais do regulador e entrar em contato com a instituição por telefone ou endereço obtido de fonte independente. A confirmação não deve ser feita pelo mesmo número, perfil ou link enviado pela pessoa que ofereceu o investimento.
Os principais sinais do golpe da falsa corretora
Antes ou depois do primeiro depósito, alguns sinais costumam aparecer:
promessa de rentabilidade elevada, frequente ou praticamente sem risco;
pressão para decidir rapidamente e não “perder a oportunidade”;
atendimento concentrado em mensagens privadas;
depósito destinado a pessoa física ou empresa diferente da divulgada;
plataforma acessada por link recebido em conversa;
resultados perfeitos, sem perdas ou períodos negativos;
incentivo para aumentar o aporte após pequenos ganhos aparentes;
cobrança de imposto, seguro ou taxa antecipada para liberar o saque;
justificativas sucessivas para impedir a retirada do dinheiro;
pedido para instalar programa, compartilhar tela ou fornecer códigos.
Nenhum sinal isolado resolve toda a análise. A combinação deles, entretanto, exige cautela e verificação imediata.
Quando o saque não chega
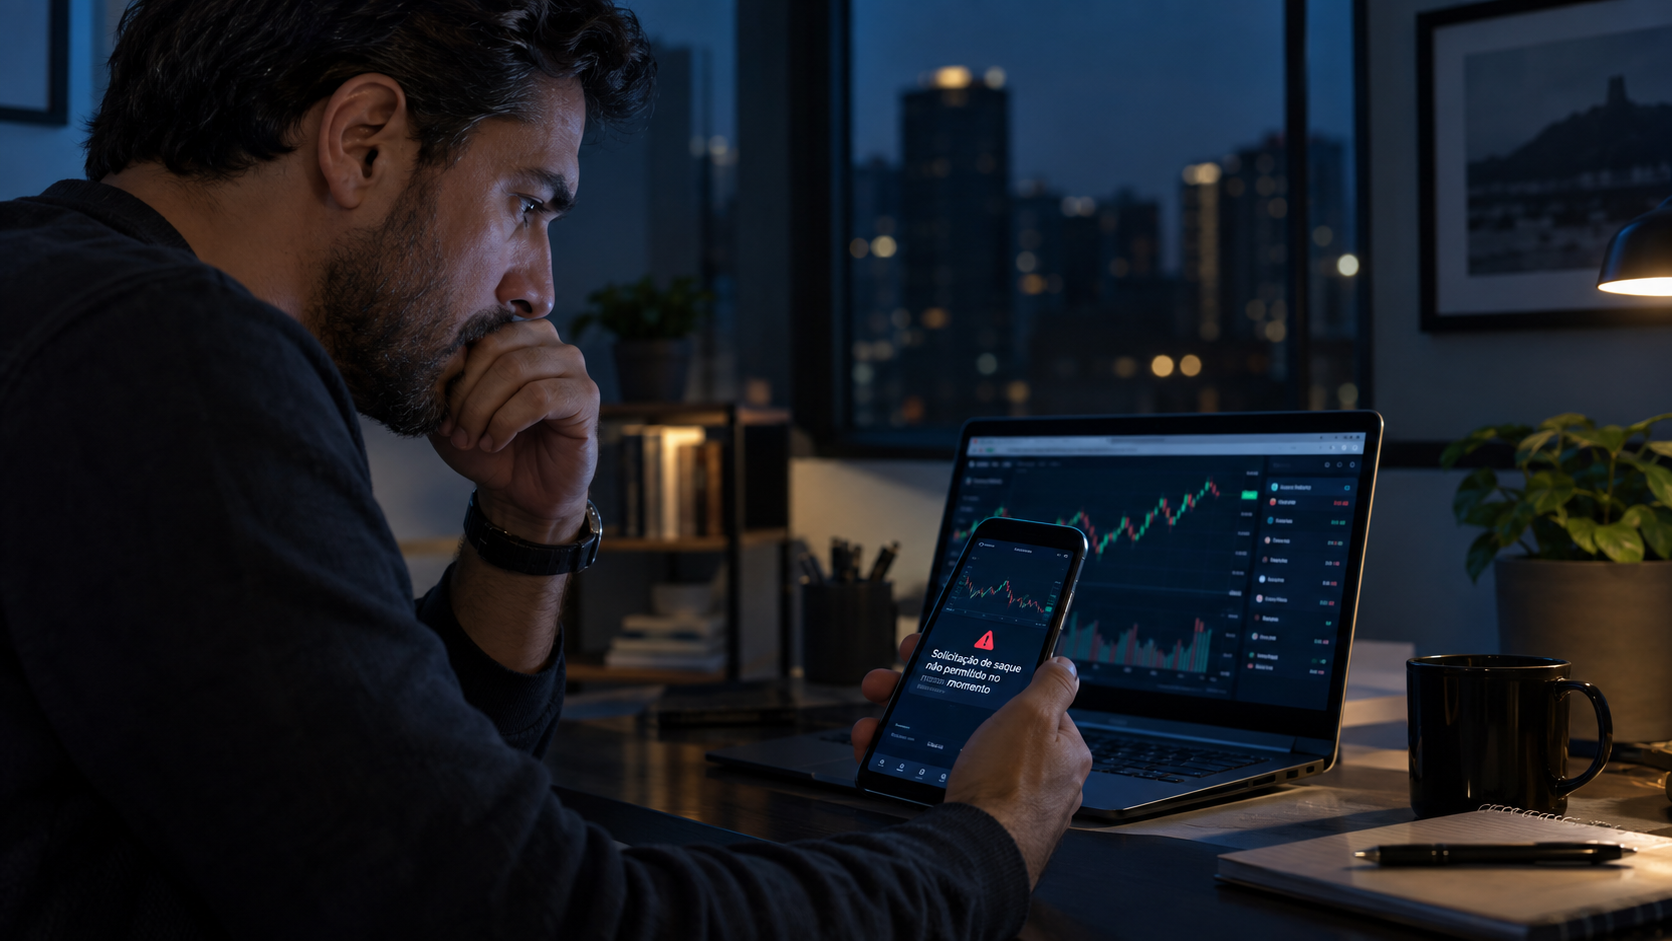
Em muitas plataformas fraudulentas, o problema só se torna evidente no momento do saque. O pedido permanece pendente e o atendimento apresenta uma nova exigência: pagamento de imposto, comissão, margem, seguro, autenticação ou taxa de desbloqueio.
Esse é um ponto crítico. Quem já perdeu parte de suas economias pode acreditar que um último pagamento permitirá recuperar tudo. O fraudador explora exatamente essa esperança para ampliar o prejuízo. Uma instituição regular não exige transferência para uma conta aleatória como condição improvisada para devolver ao cliente o próprio dinheiro.
Ao perceber a suspeita, a orientação prudente é interromper novos pagamentos. Conversas, endereços eletrônicos, comprovantes, gravações, anúncios, nomes de usuários, chaves Pix e telas da plataforma devem ser preservados.
O banco deve devolver o dinheiro automaticamente?
Não existe resposta automática para todos os casos. Quando a transferência ocorreu por Pix, a vítima deve comunicar imediatamente o banco e solicitar a análise do Mecanismo Especial de Devolução, conforme orientação do Banco Central. O mecanismo pode ajudar a bloquear valores ainda existentes na conta recebedora, mas não garante a recuperação.
A eventual responsabilidade de uma instituição financeira depende das provas. Entre os aspectos relevantes estão a abertura irregular da conta beneficiária, movimentações incompatíveis com o perfil, alertas ignorados e falhas nos controles de segurança. O STJ tem destacado que a indenização não decorre apenas da existência do golpe; é necessário demonstrar a relação entre o prejuízo e uma falha do serviço no caso concreto.
É possível buscar responsabilização e recuperação de ativos?
Sim, mas as medidas dependem do caminho do dinheiro e das provas disponíveis. A análise pode envolver os autores diretos, empresas utilizadas na fraude, intermediários e instituições que eventualmente tenham falhado em deveres próprios.
Em determinadas situações, medidas judiciais de urgência podem ser avaliadas para tentar localizar e bloquear ativos. Também pode ser necessário examinar empresas relacionadas, transferências sucessivas e estruturas patrimoniais usadas para afastar bens dos responsáveis. Isso não significa que toda vítima recuperará integralmente o valor. A existência de patrimônio localizável e o tempo decorrido influenciam o resultado.
Assista ao documentário sobre falsas corretoras
O vídeo Falsas corretoras: como funciona o golpe do investimento mostra, em pouco mais de nove minutos, como a ostentação, as lives de day trade, os grupos de mensagens e as plataformas simuladas podem integrar a mesma fraude. O conteúdo também aborda a preservação de provas e a análise jurídica para busca de responsabilização, sem prometer resultado.
Para aprofundar pontos específicos, veja também como identificar se uma corretora é falsa, o que fazer diante de um saque bloqueado em plataforma de investimento e quais medidas podem ser avaliadas para tentar recuperar dinheiro de uma falsa corretora.
Perguntas frequentes sobre falsa corretora
Uma corretora registrada pode entrar em contato por WhatsApp?
O uso do aplicativo, sozinho, não comprova fraude. A identidade do interlocutor deve ser confirmada pelos canais oficiais da instituição e pelos registros dos órgãos competentes. Nunca use apenas os dados enviados pelo próprio contato.
O saldo mostrado na plataforma prova que o investimento existe?
Não. Uma página falsa pode exibir números e operações programados pelo fraudador. A existência do investimento precisa ser confirmada por documentação e custódia verificáveis.
Devo pagar uma taxa para liberar o saque?
Uma cobrança inesperada por Pix ou transferência, apresentada como condição para liberar valores, é um forte sinal de alerta. Interrompa o pagamento e confirme a situação por canais independentes.
Apaguei parte das conversas. Ainda posso buscar ajuda?
Sim. Extratos bancários, e-mails, histórico do navegador, registros de chamadas, anúncios e dados das contas destinatárias podem ajudar a reconstruir os fatos.
Se você investiu por uma plataforma suspeita, evite novos depósitos e preserve imediatamente as provas. Entre em contato com nossa equipe e solicite uma análise confidencial do caso. A estratégia depende dos documentos, do percurso dos valores e das medidas ainda possíveis.